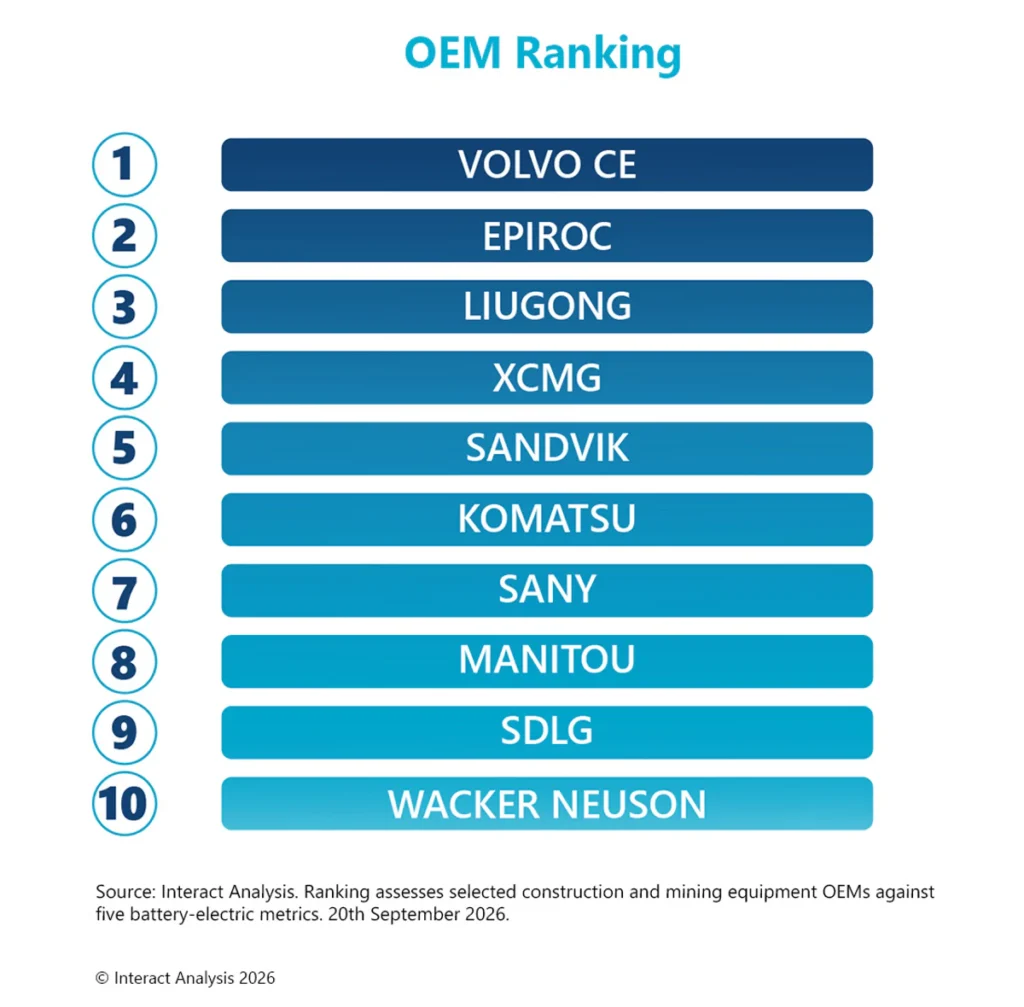
L’électrification gagne du terrain dans les engins de construction et les équipements miniers. Mais les constructeurs avancent à des rythmes différents. Pour mesurer leur progression, Interact Analysis a établi un classement des principaux OEM de l’off-highway.
Le cabinet a évalué 28 constructeurs à l’échelle mondiale. Il a analysé cinq critères liés à l’offre électrique, aux ventes, aux objectifs, aux technologies et aux infrastructures.
Volvo CE arrive en tête de ce benchmark. Epiroc, Liugong, XCMG et Sandvik figurent également parmi les constructeurs les mieux positionnés.
Cinq critères de mesure de l’électrification
Interact Analysis concentre son étude sur les machines à batterie. Le cabinet exclut donc les motorisations hybrides et à hydrogène afin de comparer les offres 100 % électriques.
L’analyse couvre les applications de construction et d’exploitation minière. Elle prend notamment en compte les excavatrices, chargeuses sur pneus, chariots télescopiques, matériels routiers, engins miniers souterrains, tombereaux et dumpers articulés.
Les analystes ont retenu cinq critères :
- la largeur de l’offre électrique, mesurée par rapport au portefeuille global du constructeur ;
- les ventes de machines électriques à batterie en 2025 ;
- les objectifs d’électrification, selon leur niveau de précision et leur caractère mesurable ;
- les capacités de développement des groupes motopropulseurs, notamment les batteries, moteurs, onduleurs et systèmes d’intégration ;
- les solutions de recharge et d’infrastructure, avec les bornes fixes, les solutions mobiles et les services associés.
Interact Analysis a pondéré ces cinq critères à parts égales. L’étude s’appuie sur les produits disponibles au 20 septembre 2026 et combine données publiques et estimations pour les ventes 2025 lorsque les chiffres des constructeurs manquent.
Volvo CE combine machines et infrastructures
Volvo CE occupe la première place du benchmark. Le constructeur combine une gamme électrique développée avec des solutions de recharge et un objectif chiffré.
Le groupe vise ainsi une part de 35 % de machines entièrement électriques dans ses ventes d’ici 2030. Il propose également des solutions de recharge pour accompagner le déploiement de ses machines.
Cette approche dépasse donc la seule commercialisation d’engins électriques. Elle intègre également l’infrastructure nécessaire à leur utilisation.
Les constructeurs chinois misent sur les volumes
Le classement fait également ressortir le poids des constructeurs chinois. Liugong, XCMG, SANY et SDLG disposent de gammes électriques importantes et bénéficient d’un marché domestique où l’adoption de ces machines progresse.
Interact Analysis les présente comme des acteurs bénéficiant d’un effet d’échelle. Leur position repose notamment sur leurs volumes de production et sur la demande chinoise.
Cette situation montre aussi que plusieurs modèles d’électrification coexistent. Certains constructeurs privilégient les volumes et l’étendue de leur gamme. D’autres développent davantage les technologies, les infrastructures ou les services associés.
Des spécialistes de l’électrique
Certains constructeurs se distinguent par la place accordée à l’électrique dans leur gamme.
Wacker Neuson figure notamment parmi les pionniers du secteur. Le constructeur affiche une proportion importante de machines électriques dans son portefeuille.
FIRSTGREEN mérite également une mention particulière. L’entreprise propose exclusivement des machines électriques. Son offre reste toutefois concentrée sur les chargeuses compactes, ce qui limite mécaniquement la largeur de son portefeuille.
De leur côté, Epiroc et Sandvik développent des compétences spécifiques dans l’exploitation minière souterraine. Dans ces applications, les constructeurs doivent intégrer les machines électriques à l’ensemble du système d’exploitation.
La recharge, la gestion de l’énergie et l’intégration des équipements deviennent alors aussi importantes que la machine elle-même.
La recharge incontournable
Pour progresser dans l’électrification, les constructeurs doivent d’abord élargir leurs gammes. Ils doivent ensuite proposer l’écosystème nécessaire à leur utilisation.
La recharge constitue notamment un point clé. Les exploitants doivent pouvoir disposer de solutions adaptées à leurs contraintes de chantier ou de site minier. Les constructeurs qui proposent des systèmes fixes ou mobiles peuvent donc accompagner plus facilement le passage à l’électrique.
Le réseau de distribution joue également un rôle. Les concessionnaires doivent apprendre à vendre, entretenir et dépanner ces nouvelles machines. La formation des équipes devient ainsi une composante de la stratégie d’électrification.
Enfin, Interact Analysis identifie les capacités internes de développement des chaînes de traction comme un autre levier. Les constructeurs doivent notamment maîtriser davantage les batteries, moteurs, onduleurs et systèmes d’intégration.
L’électrique passe à une nouvelle phase
L’étude d’Interact Analysis montre ainsi que l’électrification ne se résume plus au lancement d’une machine à batterie.
Les constructeurs doivent désormais travailler sur l’ensemble de la chaîne. L’offre produit, les infrastructures de recharge, les compétences techniques et l’accompagnement des clients deviennent complémentaires.
Pour les OEM, l’enjeu consiste donc à rendre les machines électriques compatibles avec les contraintes opérationnelles des chantiers et des sites miniers. Cette évolution pourrait renforcer la concurrence autour des solutions complètes plutôt que des seuls engins électriques.